



核心摘要
- 随着结构性增长主题带动企业盈利及自由现金流增长,叠加企业治理改革推动企业更加重视股东回报,亚 洲市场的股息潜力持续提升。
- 在成长股带动股市上涨的过程中,传统高股息策略可能面临挑战,因为主要筛选当前收益率最高股票的策 略,往往偏好成熟企业及价值型行业。
- 采取前瞻性的亚洲股票收益策略,有望把握股息收入、股息增长及股息回升这三种互补性质的回报来源, 助力投资者寻求潜在的总回报机会。
债券收益率上升,叠加亚洲股市强劲上涨,可能促使投资者重新评估股息投资策略。然而,我们的分析显示,通过采取前瞻性的亚洲股票收益策略,有望把握股息收入、股息增长及股息回升这三种互补的回报来源,助 力投资者寻求潜在的总回报机会。
1. 股息的不同阶段
一家中国卡车发动机制造商、一家台湾地区半导体服务公司,以及一家新加坡电信集团,究竟有何共通之处? 乍看之下,三者的共同点似乎不多。然而,三家公司分别展示了股息如何通过不同途径为投资者创造回报。
就中国卡车发动机制造商而言,我们认为,随着基本面改善,股息有望回升。此前,行业情绪低迷,使中国 以旧换新补贴政策、换新需求以及更环保发动机的普及所带来的潜在利好未能充分体现。随着该公司盈利及 现金流改善,其分红能力也有所增强。
台湾地区半导体服务公司方面,我们预计其强劲的结构性盈利增长将支撑股息增长。该公司开展先进半导体 封装及测试业务,因而能够受益于人工智能基础设施建设发展带来的投资机会。此外,该公司公布的股息分 配政策较为积极,使盈利增长与向股东分红之间形成较直接的关联。
对于这家新加坡电信集团,我们的初步判断是其成熟的业务能够为稳定分红提供支持。然而,该公司的股息 增长潜力不限于此。通过资产循环利用以及提高股东回报的相关举措,该公司在原有稳定收益的基础上,增 添了新的股息增长动力。
这三家公司处于不同的股息阶段,说明收益型投资策略应着眼未来。最具吸引力的投资机会未必来自当前股 息率最高的股票。因此,我们不会仅着眼当前收益率,而会评估一家公司完整的股息周期。*
在投资者思考以下三个重要问题之际,这一点尤为重要:
- 在债券收益率较高的环境下,为何仍要持有分红股?
- 亚洲股市强劲上涨,采取收益型投资策略是否会错失增长机会?
- 股息投资策略能否突破防御型或价值型投资风格的限制?
要回答这三个问题,首先需要关注当前收益率以外的其他因素。
*注:以上公司仅为举例说明,不构成任何证券买卖建议。
2. 要回答这三个问题,首先需要关注当前收益率以外的其他因素。
债券收益率较高,导致收益型资产对投资资金的竞争加剧。然而,债券与分红股在投资组合中发挥的作用不 同,承担的风险也不同。因此,在资产配置决策时应基于投资者对总回报、收益增长及风险水平的要求,而 非简单比较股票的当前股息率与债券收益率。
与此同时,亚洲股票收益有望为投资者提供三种回报来源:
- 股息收入
- 股息增长
- 股息回升
股息历来是亚洲股票长期回报的重要组成部分,在过去20 年约占总回报的40%,凸显了其在长期财富增值方 面的重要地位。
与此同时,亚洲企业的股息潜力持续提升。
- 受益于人工智能相关投资及基础设施支出等结构性增长趋势,亚洲各地企业的盈利预期持续改善。
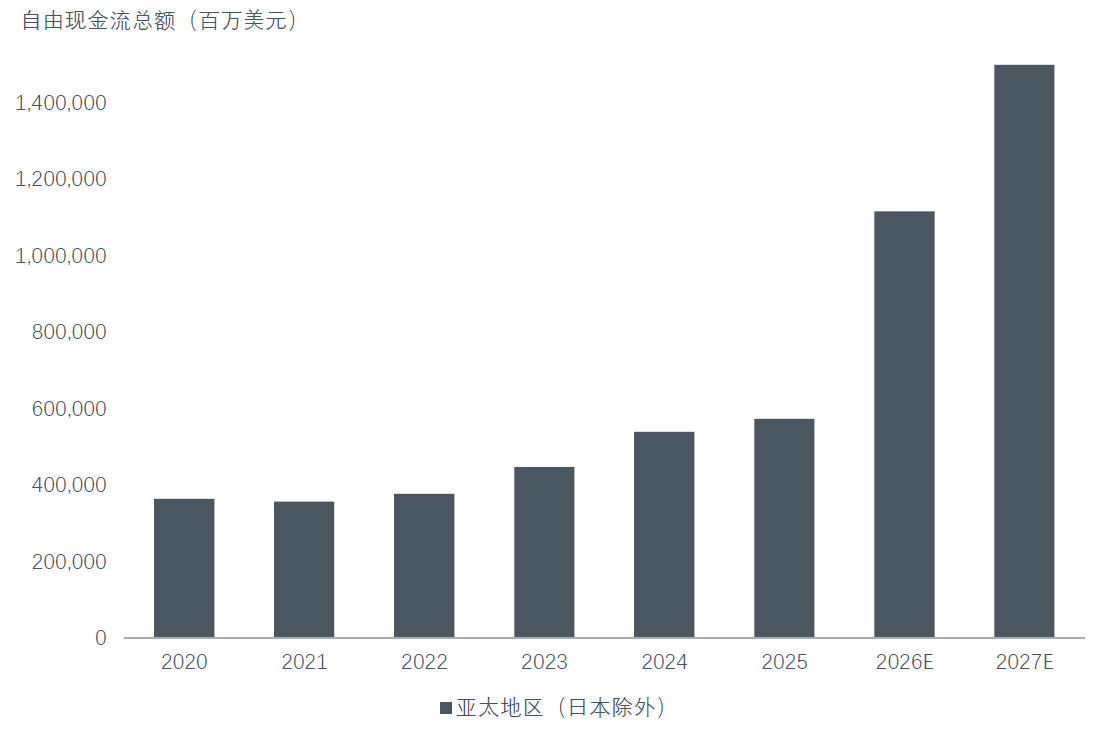
- 亚洲企业(以北亚企业为主)的自由现金流增长势头较为强劲,预计将为企业增加分红及股份回购提供支 持。
- 中国及韩国等市场的公司治理改革,也推动了企业更加重视股东回报,为收益型投资创造更多机会。
图1. 亚洲企业自由现金流加速增长
资料来源:瀚亚投资。中信里昂证券亚太地区(日本除外)投资研究对象覆盖范围。2026年10月6日
数据区间:2026年-2027年为预测值。预测数据不代表未来实际情况。
3. 兼顾收益与增长
在成长股主导的股市上涨行情中,传统高股息策略可能面临挑战。这是因为,主要筛选当前股息收益率最高 股票的策略,往往更倾向于投资成熟企业和价值型行业,并忽略了那些将资金重新投入新兴增长领域的公司。
然而,通过在投资组合中结合股息收入、股息增长以及股息回升的股票,我们力求帮助投资者兼顾收益与增 长。对于股息增长或股息率回升的企业而言,其盈利通常会先实现增长,同时更加重视股东回报,随后才逐 渐成为传统意义上的高股息股票。
通过采用不局限于当前股息收益率的投资策略,我们能够在坚持收益投资原则以及避免投资过度集中的同时, 把握台湾地区和韩国科技及人工智能领域的投资机会。我们的目标既不是为了追求最高收益率而放弃增长, 也不是为了追求增长而忽视收益,而是力求兼顾可持续收益、股息增长和资本增值,实现均衡的总回报。
4. 通过不受投资风格限制的主动投资策略提升韧性
传统分红股通常具备防御特性,以往在市场下跌时,其跌幅往往小于整体市场。然而,这些有助于增强投资 组合韧性的特点,也可能限制投资组合在市场上涨时的表现,尤其是当投资组合集中于成熟的高收益价值型 行业时。问题并不在于股息投资本身,而在于部分股息投资策略在实际执行过程中受到过多限制。
采取不受风格限制的投资策略,或可通过多元化的收益来源应对这一问题。此类策略不长期侧重于价值股、 防御型股或成长股等特定投资风格,而是重点关注企业现金流的稳定性、股息发放趋势及估值水平。
与此同时,随着企业经营状况和资本配置政策不断变化,企业的股息特征也并非一成不变。分红稳定的企业 可能逐步实现股息增长,而处于复苏阶段的企业,未来也可能成为稳定的收益来源。因此,要把握企业在不 同股息发展阶段带来的投资机会,主动型股息投资策略是一种可考虑的投资方式。
相关链接
本文由瀚亚投资管理(上海)有限公司和瀚亚海外投资基金管理(上海)有限公司(合称“瀚亚投资上海”)结合集团关联方瀚亚投资(新加坡)有限公司提供的信息编制,仅供资料参考。未经事先书面同意,不得翻印、刊发、传阅、复制或分派本文全部或部分予其它任何人士。本文并不构成任何证券之认购、买入或沽售的要约或建议,也不构成任何投资意见或服务。
虽然本文提供的资料均来自瀚亚投资上海认为可靠的来源资料,或以此等来源为根据,但瀚亚投资上海不能亦不会就任何资料或数据的准确性、有效性、及时性或完整性作出任何保证,亦不会对任何资料的适用性或对谨慎责任作出明示或暗示保证。本文所载任何意见或估算资料可能作出变更,恕不另行通告。
本文所载资料,若不能在个别司法管辖区或国家合法派发予该司法管辖区或国家的任何人士或实体或供该等人士或实体合法使用,或导致瀚亚投资上海或其控股公司、附属公司、关联公司、关联人士须遵从该司法管辖区或国家的任何监管要求,则应视为不拟将本文相关资料派发予该等人士或实体或供其使用。任何人士或实体意欲回应或依赖本文所载资料,则该人士或实体应当自行查明其不受任何本地要求限制或禁止其不能如此行事。
本文所载资料及任何意见并未就任何人士的特定投资目标、财务状况或特殊需要作出考虑;因此,亦不会就任何收件人士或任何类别人士,基于本文资料或估算意见所引致的直接或间接损失作出任何担保或赔偿。过往表现,对经济、证券市场或市场经济走势的预测、推断、或估算,未必代表任何瀚亚投资上海或瀚亚投资上海基金将来或有可能达到的表现。投资的价值及其收益,可跌亦可升。投资涉及风险,投资者或无法取回最初投资之金额。
瀚亚投资上海是保诚集团(Prudential plc)的全资子公司,保诚集团(Prudential plc)成立并注册在英格兰和威尔士。Prudential plc的注册地址为1 Angel Court, London EC2R 7AG ,其注册号是1397169。Prudential plc是一家控股公司,其旗下部分子公司由香港保险业监管局及其他监管机构(如适用)获授权及受规管。瀚亚投资上海和Prudential plc均与一家主要在美国营运的Prudential Financial, Inc., 或在一家在英国注册的M&G plc的子公司Prudential Assurance Company, 并无任何关联。本文并未经任何监管当局审阅。